Takskade i Tønsberg – dokumentasjon og forsikring
Oppdaget takskade i Tønsberg? Les om trygg skadebegrensning, dokumentasjon og rollene til utfører og forsikringsselskap.
Kort oppsummert
- Dokumenter skade og hendelsesforløp fra et trygt sted.
- Skill skadebegrensning fra endelig reparasjon og øvrig vedlikehold.
- Avklar omfanget med forsikringsselskapet før større arbeid bestilles.
Et skadet tak og en forsikringssak må håndteres i riktig rekkefølge. Begrens skade fra et trygt sted, dokumenter det du observerer og avklar videre tiltak med forsikringsselskapet. Dekning kan ikke avgjøres ut fra et bilde eller en generell tjenesteside.
Dokumenter skaden før taket lukkes
Reparasjon og forsikringsselskapets dekning er to ulike vurderinger.
Skadet takstein
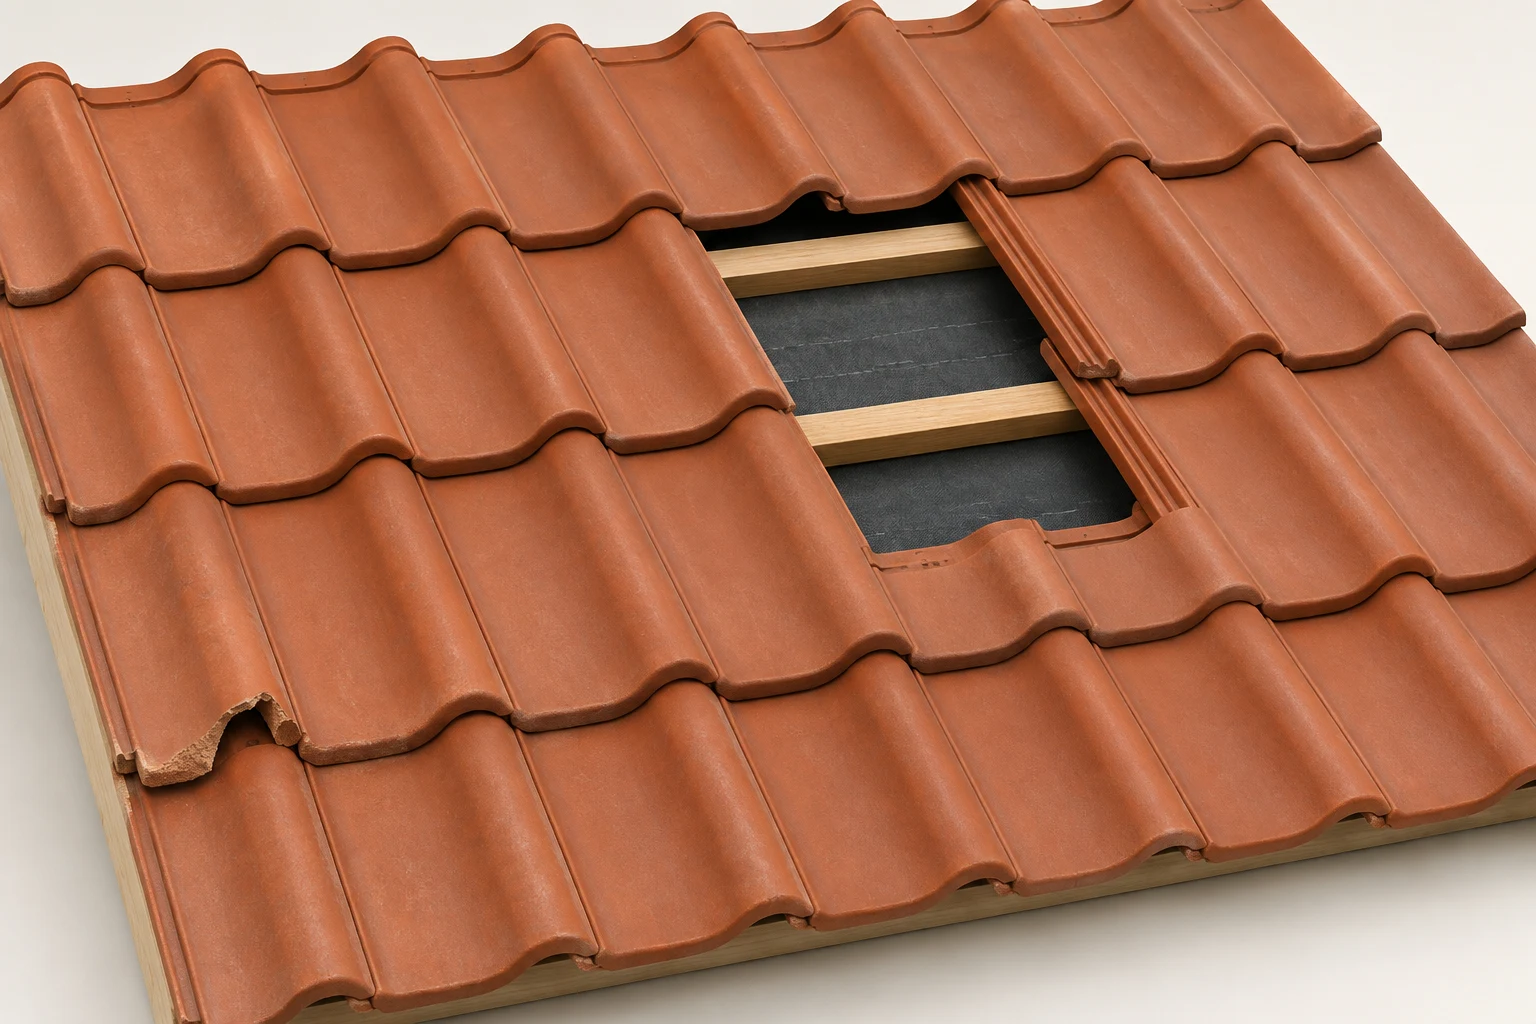
En knekt stein må vurderes sammen med feltet rundt. Match profil og innfesting; en stein som ligner, passer ikke nødvendigvis i overlappene.
Registrer hendelsen og observasjonene
Noter dato, værforhold og når skaden ble oppdaget. Ta oversiktsbilder og bilder av innvendige fuktmerker uten å utsette deg for fare. Behold relevante kvitteringer og tidligere dokumentasjon om taket.
Ved skade etter uvær i Tønsberg bør du beskrive akkurat hva som er endret på eiendommen. Ikke oppgi en årsak som sikkert fastslått før den er undersøkt.
Akutt skadebegrensning og varig arbeid
Midlertidig sikring kan være nødvendig før hele omfanget er kjent. Kontakt tilgjengelig hjelp direkte dersom aktiv lekkasje krever rask handling; Tak24 er ikke en døgnåpen skadeberedskap.
Avklar med forsikringsselskapet hvilken dokumentasjon og hvilke godkjenninger som trengs før permanent arbeid bestilles. Nødvendig skadebegrensning og senere reparasjon bør dokumenteres som forskjellige tiltak.
Få årsak og omfang beskrevet
Utføreren bør angi observerte skader, antatt årsak og hva som fortsatt er usikkert. Be om bilder før lukking og et spesifisert tilbud. Skill skaden som skal utbedres fra samtidig oppgradering eller vanlig vedlikehold.
Se takreparasjon for avgrenset arbeid og rehabilitering dersom flere lag må undersøkes.
Avklar partenes roller
Forsikringsselskapet vurderer dekning etter vilkårene. Foretaket undersøker og priser arbeidet. Som bestiller bør du vite hvem du inngår avtale med, og hvem som godkjenner tillegg.
Denne informasjonssiden er ingen skademelding eller garanti for erstatning. Innsending i nettstedets forhåndsvisning sender heller ingen opplysninger til forsikringsselskapet.
Hold dokumentasjon og tiltak adskilt
| Del av jobben | Spørsmål å avklare | Be om dette i grunnlaget |
|---|---|---|
| Første observasjon | Hva skjedde, og når ble skaden oppdaget? | Bilder, tidspunkt og beskrivelse av hendelsen. |
| Skadebegrensning | Hva trengs for å hindre videre skade? | Dokumenterte midlertidige tiltak og kostnader. |
| Varig utbedring | Hva skyldes hendelsen, og hva er tidligere slitasje? | Faglig vurdering og spesifisert tilbud til avklaring. |
Takbedriften vurderer reparasjonen. Forsikringsselskapet avklarer dekningen.
Lag en oversikt som skiller hendelse fra tolkning
En god skadelogg beskriver hva du faktisk har sett. Skriv når du oppdaget vannet, hvilke rom som er berørt og om taket hadde kjente problemer fra før. Skill dette fra det du tror kan være årsaken. Det hjelper både utføreren og forsikringsselskapet å vurdere saken på samme grunnlag.
Samle dokumentasjonen i en enkel rekkefølge:
- Dato og tidspunkt for første observasjon.
- Oversiktsbilder som viser hvor skaden er, og detaljbilder tatt trygt.
- Opplysninger om vær eller en konkret hendelse, uten å fastslå årsak før den er undersøkt.
- Tidligere rapporter, vedlikehold og reparasjoner som kan være relevante.
- Oversikt over hvem som er kontaktet, og hvilke tiltak som er avtalt.
- Kvitteringer og beskrivelser av utført skadebegrensning.
Ta vare på originalbildene. Når fagpersoner senere åpner taket, bør deres bilder kunne knyttes til de samme områdene. En mengde nærbilder uten plassering er mindre nyttig enn en kort, forståelig bildeserie.
Bestill en rapport som kan brukes videre
Be utføreren skille mellom observasjoner, faglig vurdering og anbefalt arbeid. Hvis årsaken ikke er sikkert avklart, bør usikkerheten stå i rapporten. Det er bedre enn at en foreløpig antakelse gjentas som et sikkert hendelsesforløp.
| Del av rapporten | Nyttig innhold |
|---|---|
| Undersøkt område | Hvilke takflater, detaljer og innvendige steder som er kontrollert. |
| Funn | Synlige skader og eventuelle målinger med plassering. |
| Årsaksvurdering | Hva funnene peker mot, og hva som fortsatt er usikkert. |
| Midlertidige tiltak | Hva som er gjort for å begrense videre skade. |
| Varig reparasjon | Anbefalt omfang, materialer og nødvendig videre undersøkelse. |
| Andre forhold | Eldre slitasje eller ønskede oppgraderinger som vurderes separat. |
Rapporten avgjør ikke forsikringsdekningen. Avklar med selskapet hvilket grunnlag de trenger, og om bestemte undersøkelser eller foretak skal brukes før du bestiller større arbeid.
Eksempel: uværsskade og eldre slitasje på samme tak
Tenk deg et hus i Tønsberg hvor løse takdeler oppdages etter kraftig vind. Under undersøkelsen finner utføreren også eldre slitasje i et annet område. Begge forhold kan være viktige for huset, men bør ikke blandes til én ubegrunnet post kalt stormskade.
Be om at tilbudet skiller nødvendig reparasjon av den aktuelle skaden fra øvrig vedlikehold og eventuelle oppgraderinger du ønsker samtidig. Hvem som betaler hva, og hvilket arbeid som godkjennes, må avklares med forsikringsselskapet. Eksemplet viser en måte å strukturere saken på, ikke et løfte om dekning.
Hold bestilling og skadeoppgjør oversiktlig
Før permanent utbedring starter bør du vite hvem som bestiller arbeidet, hvem som mottar faktura og hvordan tillegg skal godkjennes. En dialog med forsikringsselskapet erstatter ikke automatisk en tydelig avtale med håndverkeren.
Avtal også hvordan nye funn dokumenteres før de skjules. Hvis det avdekkes mer skade under åpning, bør videre omfang beskrives og avklares med de relevante partene. Ved avslutning bør du ha samlet arbeidsbeskrivelse, godkjente endringer, bilder og fakturaer.
Denne nettsiden er ikke en kanal for akutt skadehjelp eller innsending av forsikringskrav. Bruk forsikringsselskapets egen kontaktvei for skademeldingen. Se for eksempel Ifs veiledning ved vannskade; ditt eget selskap avklarer rutinen og vilkårene for din sak. Ved aktiv lekkasje eller fare for nedfall må nødvendig hjelp og sikkerhet håndteres direkte, uten å vente på behandling av en nettforespørsel.
Vanlige spørsmål
Dekker forsikringen en taklekkasje?
Det avhenger av vilkårene, årsaken og vedlikeholdet. Plutselige hendelser og følgeskader kan behandles annerledes enn gradvis slitasje. Forsikringsselskapet avgjør dekningen i den konkrete saken.
Hva bør jeg gjøre før en fagperson kommer?
Hold mennesker unna farlige områder og våte elektriske installasjoner. Begrens videre vannskade uten å utsette deg for fare, ta bilder og noter tidspunkt og vær. Ikke gå opp på et vått eller vindutsatt tak.
Kan jeg starte permanent reparasjon med en gang?
Akutt sikring kan være nødvendig, men større permanent arbeid bør avklares med forsikringsselskapet først. Dokumenter eventuelle tiltak og be om spesifisert faktura.
Hva skal en rapport eller arbeidsbeskrivelse inneholde?
Den bør skille observasjoner, sannsynlig årsak, skadeomfang, midlertidige tiltak og anbefalt varig arbeid. Bilder bør vise både plassering og detaljer.
Formidler Tak24 selve forsikringskravet?
Nei. Tak24 vurderer ikke dekning, takserer ikke skaden og representerer ikke kunden overfor forsikringsselskapet. Forsikringssaken håndteres mellom deg, selskapet og eventuelle fagpersoner selskapet godkjenner.